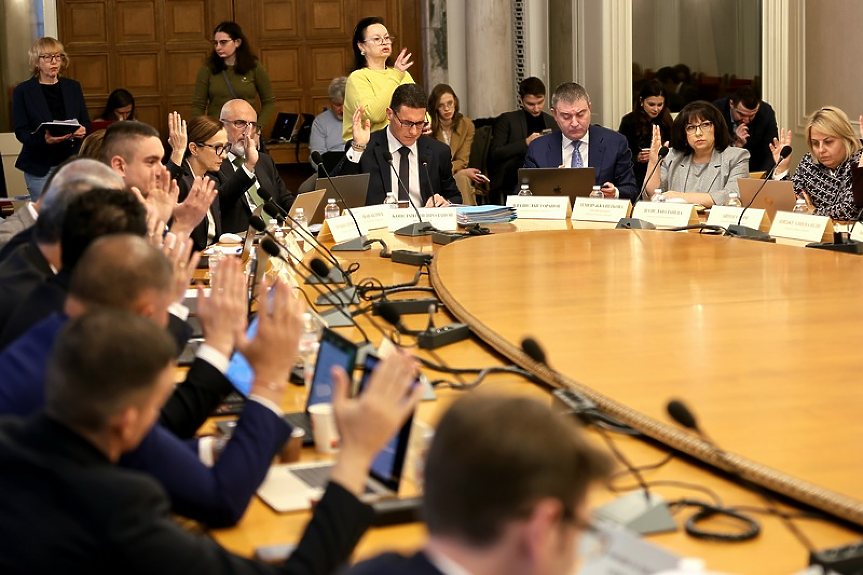
Бюджетната комисия одобри на първо четене промени в Закона за корпоративното подоходно облагане, с които се въвежда данък от 33 на сто върху т.нар. свръхпечалба на компании от някои икономически сектори.
С еднократния данък ще бъдат обложени банки, застрахователни дружества, търговци с храни с нетни приходи от продажби за 2026 г. не по-малко от 5 млн. евро, телекомуникационни компании, обменни бюра и дружества за бързи кредити. Зам.-министърът на финансите Людмила Петкова обясни, че тези сектор формират около 60% от свръхпечалбата у нас. 30% от данъка ще може да бъде преотстъпван за конкретни цели като инвестиции или формиране на резерви. Ефектът за бюджета се очаква да достигне 800 млн. евро.
От опозицията заявиха, че не подкрепят промените. Според лидера на ПП и бивш финансов министър Асен Василев подобен данък може да отблъсне инвеститори. Той попита и защо секторът на енергетиката не попада в обхвата на закона.
Петкова отговори, че енергийният сектор не е включен в обхвата на данъка, тъй като в минали периоди енергийните компании вече са били обложени с временна солидарна вноска върху свръхпечалбата.
Мартин Димитров (ДБ) отбеляза, че текстовете в законопроекта представляват не данък върху печалбата, а по-скоро данък върху оборота на конкретни компании. Бившият финансов министър Владислав Горанов (ГЕРБ) коментира, че печалбата е естествена цел на комшаниите. Според него управляващите предлагат тези мерки, защото не могат да овладеят бюджетните разходи. И се опитват да убедят ЕК, че полагат усилия тази посока.
Атидже Алиева-Вели (ДПС) заяви, че партията няма да подкрепи законопроекта, тъй като това е "паническа еднократна мярка". Тя също разкритикува това, че секторът на енергетиката не е включен в обхвата на облагане.
Румяна Петрова (ПБ) обаче отбеляза, че енергийният сектор у нас прави вноски във фонд "Сигурност на електроенергийната система". Константин Проданов (ПБ) изтъкна, че облагането на свръхпечалбите е легитимна икономическа мярка. Той посочи, че други държави в ЕС също са въвели подобни мерки, сред които Испания, Италия, Чехия, Литва, Унгария, Словакия и Латвия.
Представители на работодателски организации също заявиха, че не подкрепят промените.
Текстовете предвиждат още увеличаване на максималната месечна стойност на ваучерите за храна, които работодателите могат да осигуряват на служителите си, от 102,26 евро на 200 евро. Сумата над 102,26 евро ще се облага с данък в размер на 7 на сто. Максималната годишна квота за ваучери за храна се увеличава на 1,5 млрд. евро от 1 януари 2027 година. Асен Василев (ПП) заяви, че не подкрепя облагането на ваучърите, защото това може да откаже работодателите от тях.
Данъчни облекчения за деца
Бюджетната комисия прие единодушно на първо четене промените в Закона за данъците върху доходите на физическите лица, внесени от Министерския съвет. Те предвиждат по-висок размер на данъчните облекчения за деца и ново данъчно облекчение за детско развитие.
Предвижда се увеличаване на облекчението за деца - от 6000 лева на 5000 евро при едно дете, от 12 000 лева на 10 000 евро при две деца и от 18 000 лева на 15 000 евро при три и повече деца. Облекчението за деца с увреждания се увеличава от 12 000 лева на 12 000 евро. Запазва се възможността двете данъчни облекчения да се ползват авансово през годината чрез работодател.
"Отрицателният бюджетен ефект от мярката се оценява в размер на 137,5 милиона евро", каза Петкова.
Предлага се въвеждане на ново данъчно облекчение за детско развитие за действително извършени и документално доказани разходи за здравни, образователни и спортни дейности на ненавършили пълнолетие деца. От годишната данъчна основа ще се приспадат до 2000 евро при едно дете, до 4000 евро при две деца и до 6000 евро при три и повече деца.
Необходимостта от мярката е обусловена от нарастващите разходи на семействата за отглеждане и развитие на децата, свързани със здравни, образователни и спортни дейности.
"Тези разходи представляват допълнителна финансова тежест за домакинствата, въпреки значението им за пълноценното развитие на децата", посочи Петкова.
Тя отбеляза още, че за разлика от действащите данъчни облекчения за деца и за деца с увреждания, които предоставят обща подкрепа, новото облекчение цели да насърчи и подпомогне конкретно направените през годината разходи за стоки и услуги, свързани със здравето, образованието и физическото развитие на ненавършили пълнолетие деца. Предвижда се ползването на данъчното облекчение да бъде обвързано с представяне при поискване от органите по приходите на документи, удостоверяващи извършването и плащането на съответните разходи. По този начин мярката не само осигурява целева подкрепа за семействата, но и насърчава прозрачността и надлежното документиране на доставките на тези стоки и услуги, посочи Петкова. Тя добави, че отрицателният бюджетен ефект от мярката се оценява в размер на 93 милиона евро.
С проекта се предлага актуализиране на размерите на глобите и имуществените санкции в закона, които не са променени от 2007 г. и са загубили своя превантивен и възпиращ ефект, обясни още заместник-министърът.
По отношение предвиденото увеличение на глобите и санкциите във всички данъчни закони Петкова обясни, че това представлява необходима актуализация, съобразена с натрупаната инфлация през годините и с необходимостта да се запази техният реален превантивен ефект.
По повод твърдения, че глобите се увеличават двойно от лева в евро Петкова обясни, че има три групи санкции - санкции, които не са променяни в периода от 2007 г. до 2019 г. и за тях се предвижда актуализирането им в размер в евро, като така се отчита натрупаната инфлация.
Втората група са санкции, които не са променяни в периода от 2020 г. до 2022 г. и техният размер се актуализира пропорционално на натрупаната инфлация за съответния период. Третата група са санкции, приети или актуализирани в периода от 2023 г. до 2026 г. При тях се предвижда единствено превалутиране по фиксирания курс и закръгляване до подходяща стойност в евро, без допълнително увеличаване на санкциите.
Още по темата
- Фон дер Лайен пред Радев: Ако Украйна спре да се бори, ще изчезне, затова я подкрепяме
- Познайте кой ще плати по-високата сметка? Точно така - всички ние
- ЕС дава €50 млн. за Центъра за морска сигурност на Черно море
- "Скрити политически цели". Над 100 общественици срещу закриването на Комисията по досиетата
Подкрепете ни
Уважаеми читатели, вие сте тук и днес, за да научите новините от България и света, и да прочетете актуални анализи и коментари от „Клуб Z“. Ние се обръщаме към вас с молба – имаме нужда от вашата подкрепа, за да продължим. Вече години вие, читателите ни в 97 държави на всички континенти по света, отваряте всеки ден страницата ни в интернет в търсене на истинска, независима и качествена журналистика. Вие можете да допринесете за нашия стремеж към истината, неприкривана от финансови зависимости. Можете да помогнете единственият поръчител на съдържание да сте вие – читателите.
Подкрепете ни